Domain fiberskop.de kaufen?
Wir ziehen mit dem Projekt
fiberskop.de um.
Sind Sie am Kauf der Domain
fiberskop.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fiberskop.de kaufen?
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **

Ähnliche Suchbegriffe für Kreditrisiken
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
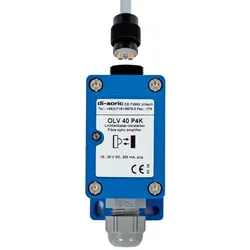
Di-soric Glasfaser-Lichtleiter OLV 40 P4KAusführung des elektrischen Anschlusses=KlemmeAusführung des Schaltausgangs=PNPAusführung der Schaltfunktion=sonstigeSpannungsart=DCBreite des Verstärkers=40 mmHöhe des Verstärkers=41 mmLänge des Verstärkers=74,5 mmAnzeige=digitalEinstellverfahren=manuelle EinstellungGehäusebauform=QuaderLaserschutzklasse=sonstigeLeerlaufstrom=55 mALichtart=InfrarotlichtSchaltfrequenz=1500 HzSchutzart (IP)=IP65Umgebungstemperatur=-10..60 °CWerkstoff des Gehäuses=ZinkWerkstoff des Kabelmantels=sonstige292,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Kreditrisiken:
-
TMSS Germany Glasfaser-Lichtleiter XUY40330400Analogausgang 0 V ... 10 V=neinAnalogausgang 0 mA ... 20 mA=neinAnalogausgang 4 mA ... 20 mA=neinAnalogausgang -10 V ... +10 V=neinAusführung des elektrischen Anschlusses=sonstigeAusführung des Schaltausgangs=sonstigeAusführung der Schaltfunktion=sonstigeMit Austastfunktion=neinBetriebsmittel-Schutzklasse=Schutzklasse 0Bemessungssteuerspeisespannung Us bei DC=18..30 VSpannungsart=sonstigeLänge des Verstärkers=403 mmDurchmesser des Sensors=12 mmAnzeige=sonstigeEinstellverfahren=sonstigeGehäusebauform=Zylinder, GewindeLaserschutzklasse=sonstigeLeerlaufstrom=35 mALichtart=sonstigeMax. Ausgangsstrom=35 mANenntastweite=100 mmSchaltfrequenz=500 HzSchutzart (IP)=sonstigeUmgebungstemperatur=-10..55 °CWerkstoff des Gehäuses=sonstigeWerkstoff des Kabelmantels=sonstigeWerkstoff des LWL-Faserkerns=sonstigeMit Zeitfunktion=nein...675,98 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Worin bestehen die Hauptkriterien zur Beurteilung von Kreditrisiken? Wie können Finanzinstitute Kreditrisiken effektiv managen?
Die Hauptkriterien zur Beurteilung von Kreditrisiken sind die Bonität des Kreditnehmers, die Art des Kredits und die wirtschaftliche Lage des Unternehmens. Finanzinstitute können Kreditrisiken effektiv managen, indem sie strenge Kreditrichtlinien einhalten, Risikomodelle verwenden und ein diversifiziertes Kreditportfolio aufbauen. Zudem ist eine regelmäßige Überwachung der Kreditnehmer und eine angemessene Risikovorsorge entscheidend für ein erfolgreiches Risikomanagement. **
-
Welche Faktoren beeinflussen die Entstehung von Kreditrisiken in einem finanziellen Kontext? Wie können Finanzinstitute Kreditrisiken effektiv bewerten und minimieren?
Die Faktoren, die die Entstehung von Kreditrisiken beeinflussen, sind die Bonität des Kreditnehmers, wirtschaftliche Bedingungen und die Qualität des Kreditportfolios. Finanzinstitute können Kreditrisiken durch eine gründliche Bonitätsprüfung, Diversifikation des Kreditportfolios und die Verwendung von Risikomodellen effektiv bewerten und minimieren. Eine angemessene Überwachung der Kreditnehmer und die Einhaltung von regulatorischen Vorschriften sind ebenfalls entscheidend. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf das Finanzsystem?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kreditklemme führen. Dies kann zu einer Vertrauenskrise im Finanzsystem führen und letztendlich zu einer Finanzkrise führen. Eine erhöhte Anfälligkeit für systemische Risiken und eine destabilisierte Wirtschaft sind weitere potenzielle Auswirkungen von Kreditrisiken auf das Finanzsystem. **
-
Wie kann man Kreditrisiken in einem Unternehmen effektiv managen und minimieren?
1. Durch eine gründliche Bonitätsprüfung der Kunden vor der Kreditvergabe. 2. Ein effektives Forderungsmanagement, um Zahlungsausfälle zu vermeiden. 3. Die Diversifizierung des Kreditportfolios, um das Risiko zu streuen. **
Ähnliche Suchbegriffe für Kreditrisiken
-
Di-soric Glasfaser-Lichtleiter OLV 40 P4KAusführung des elektrischen Anschlusses=KlemmeAusführung des Schaltausgangs=PNPAusführung der Schaltfunktion=sonstigeSpannungsart=DCBreite des Verstärkers=40 mmHöhe des Verstärkers=41 mmLänge des Verstärkers=74,5 mmAnzeige=digitalEinstellverfahren=manuelle EinstellungGehäusebauform=QuaderLaserschutzklasse=sonstigeLeerlaufstrom=55 mALichtart=InfrarotlichtSchaltfrequenz=1500 HzSchutzart (IP)=IP65Umgebungstemperatur=-10..60 °CWerkstoff des Gehäuses=ZinkWerkstoff des Kabelmantels=sonstige292,31 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Die optometrische UntersuchungDie optometrische Untersuchung , Alle relevanten Verfahren der optometrischen Untersuchung - Konkrete Anleitungen zur praktischen Methodendurchführung inkl. Dokumentation - Moderne Gestaltung mit Merksätzen, Praxistipps, Infoboxen, Flussdiagrammen, zahlreichen Fallbeispielen und vielen anschaulichen Abbildungen - Hilfreich für die Weiterbildung in der Augenheilkunde - Abgestimmt auf die Lehrpläne für das Studium der Augenoptik/Optometrie - Alle Kapitel mit abschließender Zusammenfassung und Multiple-Choice-Fragen Jederzeit zugreifen: Der Inhalt des Buches steht Ihnen ohne weitere Kosten digital in der Wissensplattform eRef zur Verfügung (Zugangscode im Buch). Mit der kostenlosen eRef App haben Sie zahlreiche Inhalte auch offline immer griffbereit. , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3., unveränderte Auflage, Erscheinungsjahr: 20240221, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed Media Product, Redaktion: Dietze, Holger, Auflage: 24003, Auflage/Ausgabe: 3., unveränderte Auflage, Seitenzahl/Blattzahl: 384, Abbildungen: 348 Abbildungen, Keyword: Auge; Augenheilkunde; Augenoptik; Fachhochschule; Masterkurs; Masterkurs /Unterrichtsmaterial; Optometrie, Fachschema: Anamnese~Medizin / Anamnese~Auge - Augenkrankheit - Augenheilkunde~Intraokular~Okulär~Ophthalmologie~Untersuchung (medizinisch)~Medizin / Spezialgebiete, Fachkategorie: Augenheilkunde~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Untersuchung von Patienten, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 242, Breite: 176, Höhe: 24, Gewicht: 928, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000071333001 9783132456426-2 B0000071333002 9783132456426-1,70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Traumatologisch-Orthopädische UntersuchungTraumatologisch-Orthopädische Untersuchung , Das Buch stellt alle traumatologisch-orthopädischen Untersuchungen übersichtlich und strukturiert vor. Für jede Körperregion werden Ihnen die klinischen Untersuchungsmethoden Schritt für Schritt mit ausdrucksstarken Abbildungen erklärt. Praxisorientiert und auf das Wesentliche beschränkt, werden zu jedem klinischen Test Ziel, Durchführung und Beurteilung beschrieben. Damit erhalten Sie eine echte Hilfe für die Durchführung aller klinisch-orthopädischen Untersuchungen. Neu in der 2. Auflage: Komplett aktualisiert Kapitel Schädeltrauma grundlegend überarbeitet Komplett neu Kap. 16: Besonderheiten der Untersuchung des verletzten Kindes Einige neue Tests wie z.B. Endgelenk Schaukeltest (Langfinger), Faber-Test (Hüfte/Becken), Compression-Test (Hüfte/Becken), Sacral-Thrust-Test (Becken) 13 kurze Videos, die zeigen, wie man ausgewählte Untersuchungen korrekt durchführt - vor allem zu den Themen Sprunggelenk und Füße Das Buch eignet sich für: Weiterbildungsassistent*innen und Fachärzt*innen Orthopädie Unfallchirurgie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 2. Auflage, Erscheinungsjahr: 20230614, Redaktion: Hofmann, Gunther O.~Marintschev, Ivan, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 270, Abbildungen: 315 farbige Abbildungen, Keyword: Untersuchung; Traumatologie; Orthopädie; Unfallchirurgie; Diagnostik; Anamnese; Tests; klinische Untersuchung; Funktionsprüfung; Schulter; Knie; Wirbelsäule; Ellenbogen; Hand; Verletzungen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Orthopädie~Trauma (medizinisch)~Traumatologie, Fachkategorie: Orthopädie und Brüche~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 242, Breite: 169, Höhe: 14, Gewicht: 556, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die möglichen Auswirkungen von Kreditrisiken auf die Finanzstabilität eines Unternehmens?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität des Unternehmens beeinträchtigen. Dadurch kann es zu Schwierigkeiten bei der Bedienung von laufenden Verbindlichkeiten kommen. Im schlimmsten Fall kann die Insolvenz des Unternehmens drohen. **
-
Was sind die potenziellen Auswirkungen von Kreditrisiken auf die Stabilität des Finanzsystems?
Kreditrisiken können zu Zahlungsausfällen führen, die die Liquidität von Banken beeinträchtigen und zu einer Kettenreaktion von Insolvenzen führen können. Dies kann das Vertrauen der Anleger erschüttern und zu einer allgemeinen Finanzkrise führen. Um die Stabilität des Finanzsystems zu gewährleisten, müssen Banken angemessene Risikomanagementpraktiken implementieren und regulatorische Vorschriften einhalten. **
-
Was sind die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen?
Die wichtigsten Maßnahmen zur Reduzierung von Kreditrisiken in einem Unternehmen sind die sorgfältige Bonitätsprüfung von Kunden, die Festlegung von klaren Zahlungsbedingungen und -fristen sowie das regelmäßige Monitoring und die Überwachung der Kreditrisiken. Zudem ist es wichtig, eine angemessene Risikostreuung zu betreiben und gegebenenfalls Sicherheiten von Kunden zu verlangen, um das Ausfallrisiko zu minimieren. Eine transparente Kommunikation mit Kunden und ein effektives Forderungsmanagement sind ebenfalls entscheidend, um Kreditrisiken zu reduzieren. **
-
Wie können Unternehmen ihre Kreditrisiken effektiv managen, um finanzielle Stabilität zu gewährleisten?
Unternehmen können ihre Kreditrisiken effektiv managen, indem sie eine umfassende Bonitätsprüfung ihrer Kunden durchführen, Kreditlimits festlegen und regelmäßig überwachen sowie eine diversifizierte Kundenbasis aufbauen. Darüber hinaus ist es wichtig, frühzeitig auf Zahlungsausfälle zu reagieren und geeignete Maßnahmen wie Inkassoverfahren einzuleiten, um finanzielle Stabilität zu gewährleisten. Ein gut strukturiertes Risikomanagement-System, klare interne Richtlinien und regelmäßige Schulungen der Mitarbeiter tragen ebenfalls dazu bei, Kreditrisiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.